 0310-3111082
 3047798688@qq.com
国货功效护肤赛道竞争不断加剧,市场对于敷料出身的敷尔佳的成长路径,生出不少讨论。从2026年半年度报告及企业经营动作来看,公司正在推进一场业务结构的迭代升级,通过医疗器械筑牢经营底盘,依托功能性护肤品打开增量空间,配合渠道体系的深度调整,构建起妆械并行的发展格局。
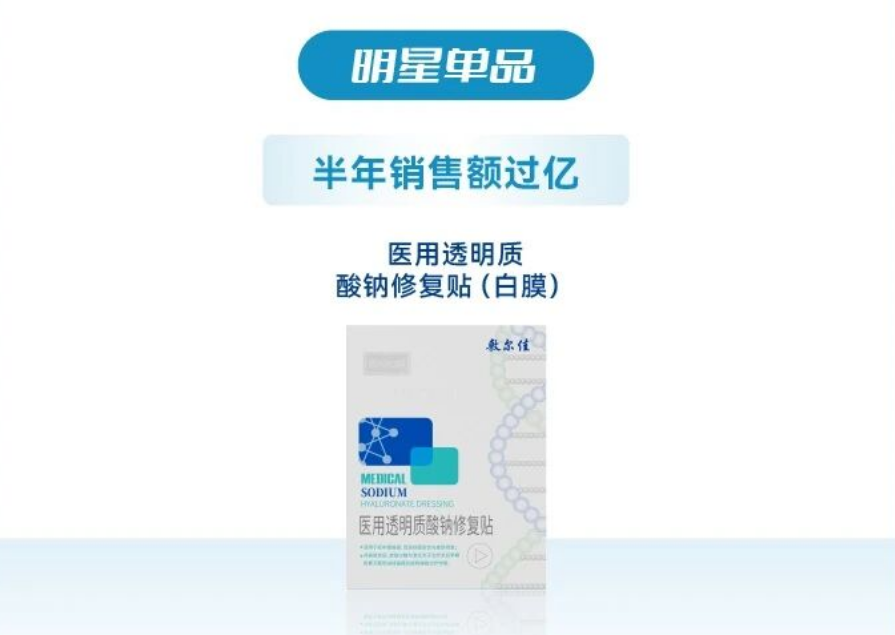
医用敷料是敷尔佳经营体系的重要根基。历经多年市场沉淀,白膜、黑膜等核心敷料产品积累了广泛的用户基础,医疗器械板块始终保持出众的盈利水平。2026年上半年,公司医疗器械类产品毛利率达到84.85%,依旧维持高利润属性,为企业经营提供稳定的现金流支撑。报告期内医疗器械板块实现营收3.18亿元,同比增长33.25%,板块自身依旧保持稳健增长态势。在赛道参与者持续增多的环境下,仅依靠敷料品类,很难支撑企业实现长期的规模扩张,拓展新的业务增长极,成为企业发展的必然选择。
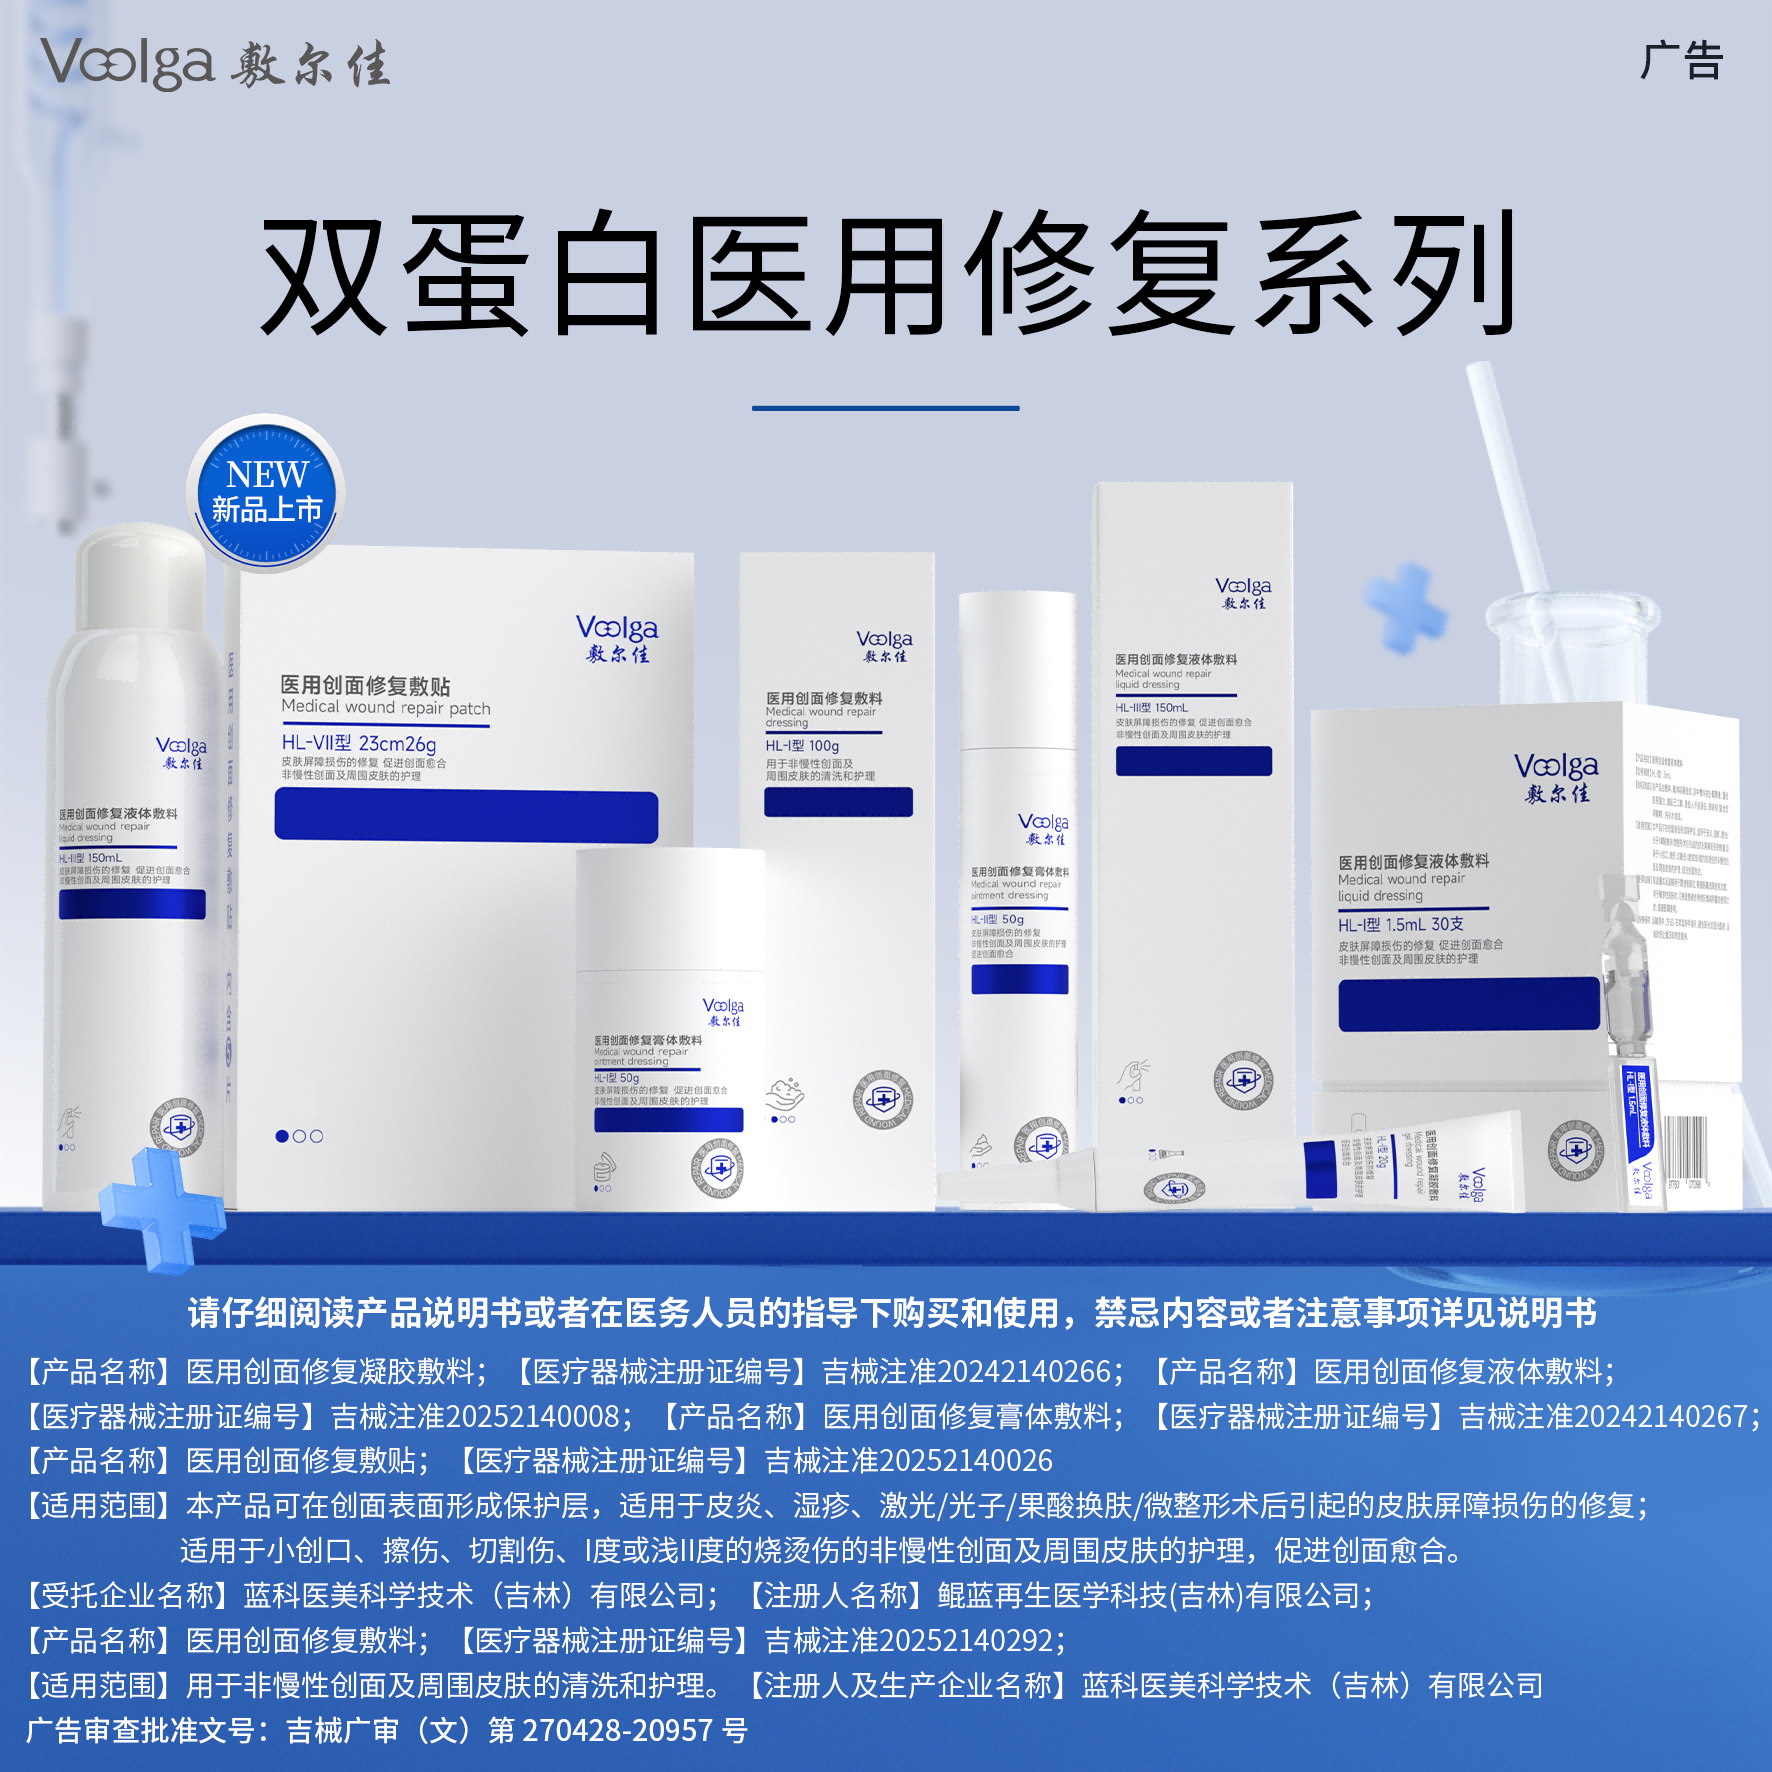
在此背景下,敷尔佳推进妆械并行的发展思路,医疗器械与化妆品业务协同向前,两大板块形成互补。2026年上半年,化妆品业务实现营收8.39亿元,同比增长34.22%,增速与医疗器械板块基本持平,化妆品业务已经成长为公司的第二增长曲线。经过持续的新品输出,公司的产品矩阵不断丰富,过亿规模的单品数量持续增加,多款产品销售额突破五千万元,覆盖修护、祛痘、控油等多元护肤需求,摆脱对少数大单品的高度依赖。
化妆品业务规模快速扩张的同时,也显现出阶段性的经营特征,上半年化妆品业务毛利率73.86%,较前期出现一定波动。这是品类扩张过程中的阶段性现象。一方面,功效护肤赛道市场竞争激烈,新品面向大众市场渗透需要投入相应资源;另一方面,多系列新品的市场教育、用户培育也会带来成本消耗。高毛利的医疗器械业务,可以在一定程度上对冲化妆品板块扩张期带来的盈利压力。随着产品结构持续优化,规模效应逐步释放,化妆品业务的盈利水平仍存在修复空间。
渠道端的变化,同样是理解公司本轮经营变化的关键。过去线下分销模式运行过程中,经销商层级繁杂,窜货、库存积压等问题,会扰乱产品价格秩序,损耗品牌长期价值。敷尔佳近年来主动对线下渠道开展系统性优化,精简低效队伍,合理管控出货节奏,对渠道价格体系进行规范,推动渠道模式从传统分销向价值动销转型。这是企业主动做出的战略取舍,目的在于理顺渠道生态,保障长期健康发展,而非被动承受市场出清。
从经营数据可以看到渠道改革释放的成效,2026年上半年线下渠道营收2.67亿元,同比实现58.60%的增长,增长表现优于线上板块。OTC药房、专业机构等实体终端的布局持续深化,线上则持续优化投放策略,调整达人结构,提升营销投入产出效率,线上线下渠道逐步实现均衡发展。即时零售等新兴渠道,也为整体业务带来新的增量来源。
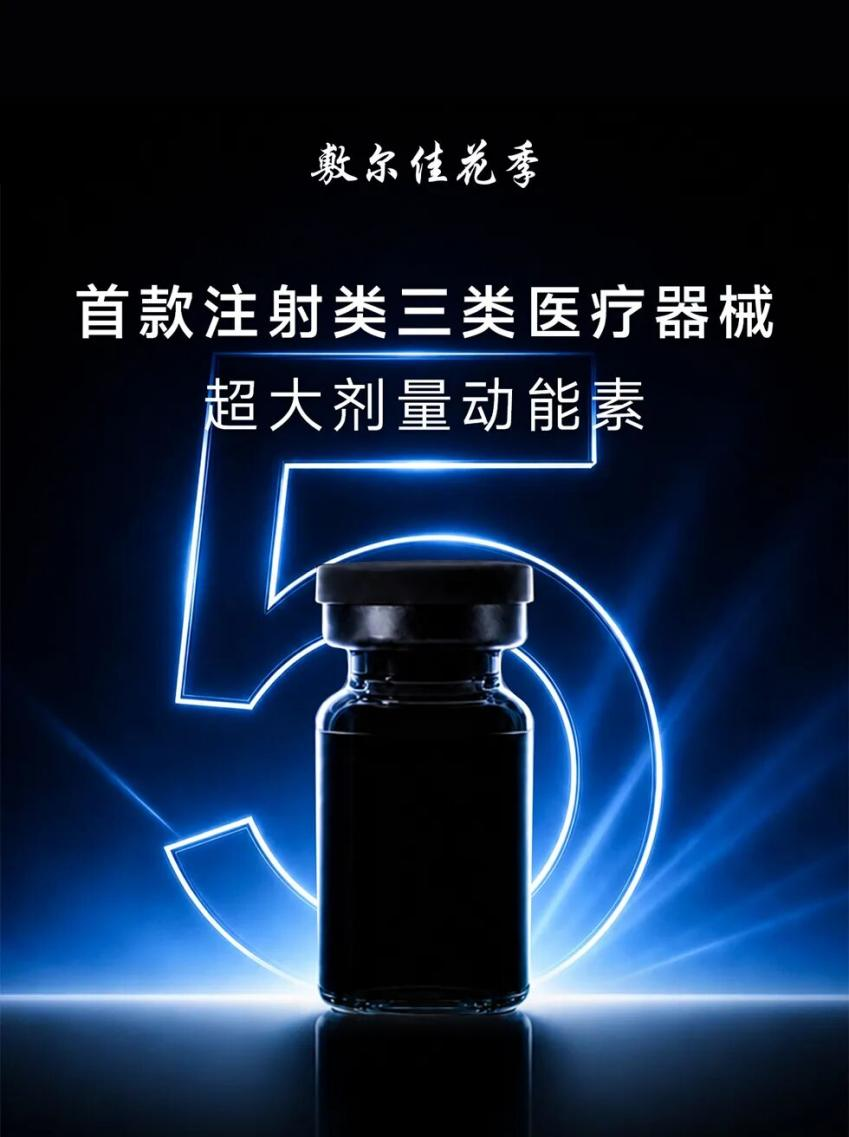
研发层面,公司也在持续积蓄势能。除了化妆品端密集上新,在医疗器械领域向前布局高壁垒管线,重组Ⅲ型人源化胶原蛋白冻干纤维项目已获得NMPA注册受理。高等级医疗器械产品研发注册周期较长,商业化落地尚需要时间,但代表着公司在医疗器械赛道向上拓展的方向。10月,敷尔佳首款三类医疗器械敷尔佳花季动能素即将上市,正在构建覆盖多层次、多适应症的注射产品矩阵,为未来带来更多可能性。
当然,企业前行路上仍需要面对多重现实挑战。行业竞争加剧,将持续考验公司的经营管理能力。纵观敷尔佳当下的发展,不再局限于敷料单一赛道的路径依赖。医疗器械业务守住利润基本盘,功能性护肤品承接规模增长的使命,叠加渠道改革逐步落地,妆械协同的模式已经得到经营数据印证。在护肤行业迭代加快的当下,多品类协同、多渠道均衡发展,更有利于企业抵御行业周期波动,为后续成长积蓄更多可能性。
【广告】免责声明:以上内容为本网站转自其它媒体,相关信息仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同其观点或证实其内容的真实性,广告内容仅供读者参考。